
Lampung Utara — Satupena.co.id Memasuki dua tahun kepemimpinan Presiden Prabowo Subianto, pasar modal Indonesia justru berada di titik nadir terkritis dalam hampir tiga dekade terakhir. Indeks Harga Saham Gabungan (IHSG) mengalami koreksi tajam dan terancam kehilangan statusnya sebagai Emerging Market di mata Morgan Stanley Capital International (MSCI).
Pengamat sekaligus akademisi, Dr. Bambang Nopriadi, menilai krisis ini bukan semata-mata karena guncangan eksternal global. Menurutnya, kondisi ini merupakan cerminan dari defisit kesiapan institusional domestik yang parah.
“Krisis ini adalah imbas dari lemahnya tata kelola pasar modal, kurangnya transparansi kepemilikan saham, serta inkonsistensi penegakan aturan di tanah air,” ujar Dr Bambang Nopriadi dalam rilis tertulisnya, Kamis (22/10/2026).
Menurut Bambang, tanpa adanya pembenahan struktural yang kredibel dalam tenggat waktu yang tersisa, Indonesia berisiko besar mengalami “turun kasta”. Konsekuensi dari penurunan status ini diproyeksikan akan meluas jauh melampaui pasar keuangan hingga menekan sektor riil.
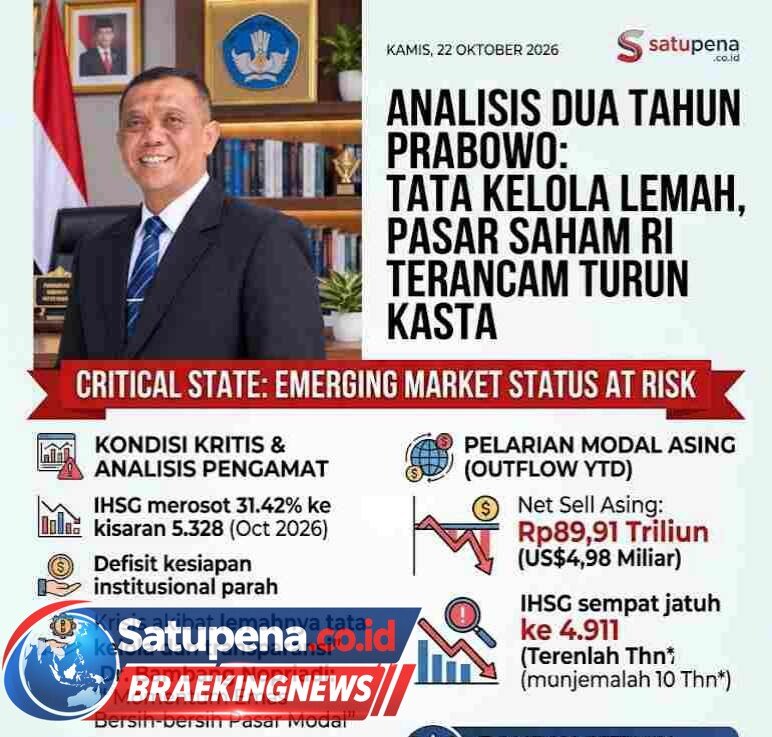
Secara statistik, kinerja bursa di bawah pemerintahan baru menyajikan kontras yang mencolok. IHSG sempat mencetak rekor tertinggi sepanjang masa di level 9.134 pada Januari 2026. Namun, angka tersebut merosot tajam hingga berada di kisaran 5.328 pada Oktober 2026—artinya terjadi koreksi masif sebesar 31,42% sejak pelantikan presiden.
Bambang membeberkan sejumlah indikator utama yang menunjukkan rapuhnya pasar modal domestik sepanjang tahun berjalan (YTD) hingga Oktober 2026:
• Titik Terendah Baru: IHSG sempat menyentuh level 4.911, posisi terendah dalam sepuluh tahun terakhir di luar periode pandemi Covid-19.
• Volatilitas Ekstrem: Bursa Efek Indonesia (BEI) tercatat telah memberlakukan pembatasan perdagangan (trading halt) sebanyak lima kali.
• Arus Modal Keluar (Outflow): Investor asing mencatat penjualan bersih (net sell) akumulatif yang fantastis, mencapai Rp89,91 triliun (setara US$4,98 miliar).
Tekanan ini diperparah oleh proyeksi OECD yang menyebut pertumbuhan ekonomi Indonesia tertahan di angka 4,7% pada 2026. Risiko yang memburuk akibat ketidakpastian kebijakan domestik kian memperkuat persepsi negatif investor terhadap kualitas institusi pasar modal Indonesia.
Pada 15 Oktober 2026, MSCI resmi mengumumkan konsultasi mengenai kemungkinan mereklasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Langkah ini didasarkan pada tiga persoalan mendasar tata kelola domestik:
1. Kurangnya transparansi kepemilikan saham (beneficial ownership).
2. Keraguan atas keandalan data free float (saham yang benar-benar beredar di publik).
3. Lemahnya penegakan hukum terhadap dugaan transaksi terkoordinasi (wash trading).
Akibatnya, bobot Indonesia dalam indeks MSCI Emerging Markets menyusut drastis dari 1,16% pada Desember 2025 menjadi hanya 0,43% per September 2026. Jumlah saham Indonesia yang masuk dalam konstituen indeks juga terpangkas separuhnya, dari 18 saham menjadi tersisa 9 saham.
Jika Indonesia resmi turun kasta menjadi Standalone Market, posisi bursa tanah air akan disetarakan dengan negara berisiko tinggi seperti Zimbabwe dan Argentina. Dampak lanjutannya dinilai akan sangat destruktif bagi perekonomian nasional.
• Capital Outflow Raksasa: BCA Sekuritas memperkirakan potensi penjualan asing mencapai US$5,2 miliar dalam skenario dasar. Sementara UBS memprediksi angka yang jauh lebih masif hingga US$19 miliar jika investor aktif ikut merestrukturisasi portofolio mereka.
• Kehancuran Saham Perbankan: Tekanan jual akan terpusat pada saham-saham berkapitalisasi besar (big caps). Sektor perbankan menjadi yang paling rentan karena mendominasi 71,7% dari total bobot MSCI Indonesia.
• Krisis Nilai Tukar: Pelarian modal yang masif berisiko menyeret nilai tukar Rupiah melemah hingga ke kisaran Rp20.000 – Rp22.000 per Dolar AS.
Merespons ancaman ini, Presiden Prabowo menegaskan bahwa Indonesia “tidak takut siapapun dan tidak akan gentar”. Namun, Bambang mengingatkan bahwa dalam manajemen krisis strategis, ketegasan retoris tidak dapat menggantikan kesiapan operasional teknis.
Sejauh ini, otoritas pasar modal sebenarnya telah melakukan beberapa langkah darurat:
• BEI mengeluarkan 80 saham berkategori High Shareholding Concentration (HSC) dari perhitungan IHSG demi akurasi data free float.
• OJK menjatuhkan sanksi administratif berupa denda total Rp2,1 triliun pada emiten bermasalah.
• Pemerintah menginisiasi agenda demutualisasi bursa sebagai bagian dari reformasi pasar modal.
Namun, bagi MSCI dan investor global, respons ad-hoc ini dinilai belum cukup. Yang dituntut pasar adalah perbaikan sistematis yang dapat diverifikasi oleh pihak eksternal. Narasi publik yang terlalu didominasi oleh pembelaan kedaulatan nasional justru dikhawatirkan memperpanjang ketidakpastian pasar.
Indonesia kini berpacu dengan waktu yang sangat sempit. Pemerintah memiliki jendela waktu sekitar 6,5 bulan sebelum masa konsultasi MSCI berakhir pada 30 April 2027, disusul keputusan final paling lambat 30 Juni 2027.
“Krisis ini harus dijadikan momentum emas untuk melakukan bersih-bersih pasar modal. Prioritas utama harus diarahkan pada penguatan transparansi pemilik manfaat akhir (ultimate beneficial ownership), audit independen perhitungan free float, serta penegakan hukum tanpa pandang bulu terhadap pelaku manipulasi pasar,” tegas Bambang.
Ia menyimpulkan, dua tahun kepemimpinan Presiden Prabowo menunjukkan stabilitas makro dan retorika pembangunan tidak lagi cukup untuk menjaga kepercayaan global jika institusi pengawasnya gagal menegakkan standar tata kelola internasional. Tanpa reformasi teknis yang nyata, kedaulatan ekonomi Indonesia akan tetap rapuh di hadapan realitas pasar.
Reporter Andre